Moyens de paiement international : séquestre, crédit documentaire ou avance ?
Une première affaire à l'international avec un inconnu se ramène toujours à une question : qui porte le risque tant que personne n'a vérifié la marchandise ? Voici comment les moyens de paiement international y répondent, ce que le séquestre change par rapport au crédit documentaire, et le montage qui a permis de conclure nos propres affaires.
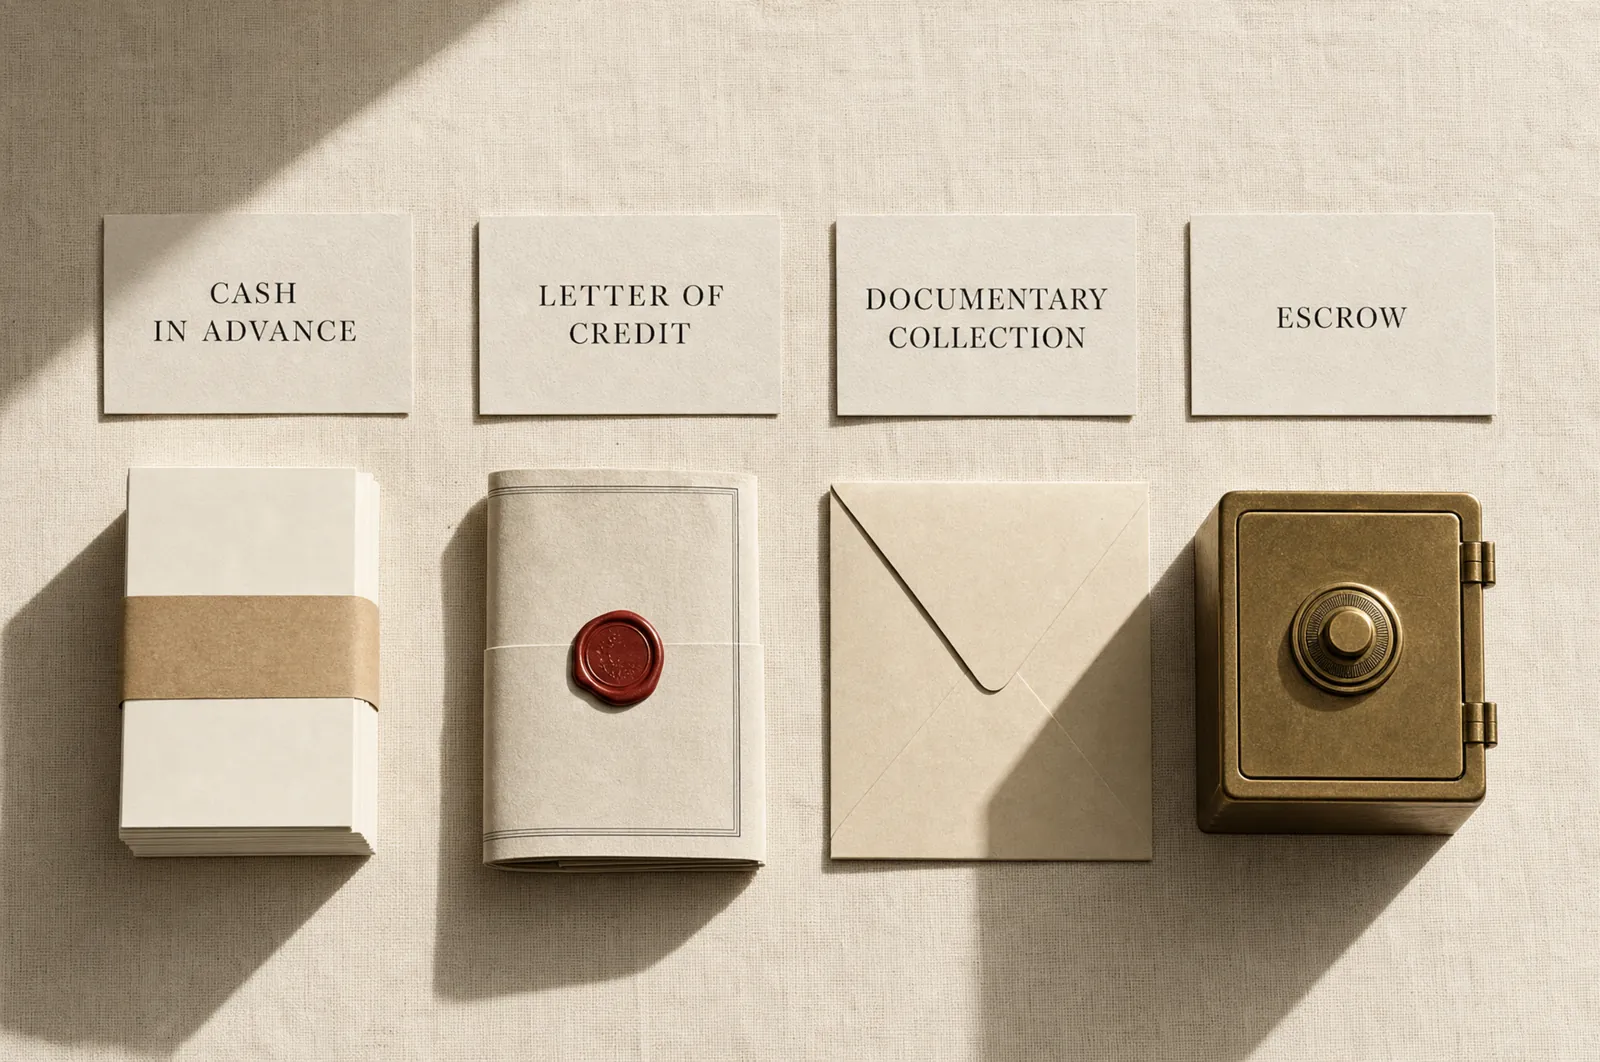
Parmi les moyens de paiement international, le séquestre confie l'argent de l'acheteur à un tiers, qui ne le verse au vendeur qu'une fois les conditions convenues remplies, comme une inspection réussie. Le crédit documentaire, lui, paie contre des documents, selon les règles internationales RUU 600 : la banque contrôle des papiers, pas la marchandise. Dans nos affaires, aucun séquestre n'a encore servi ; ce qui se conclut, c'est un acompte, puis le solde contre le connaissement et un certificat d'inspection.
Qu'est-ce que le séquestre dans le commerce international ?
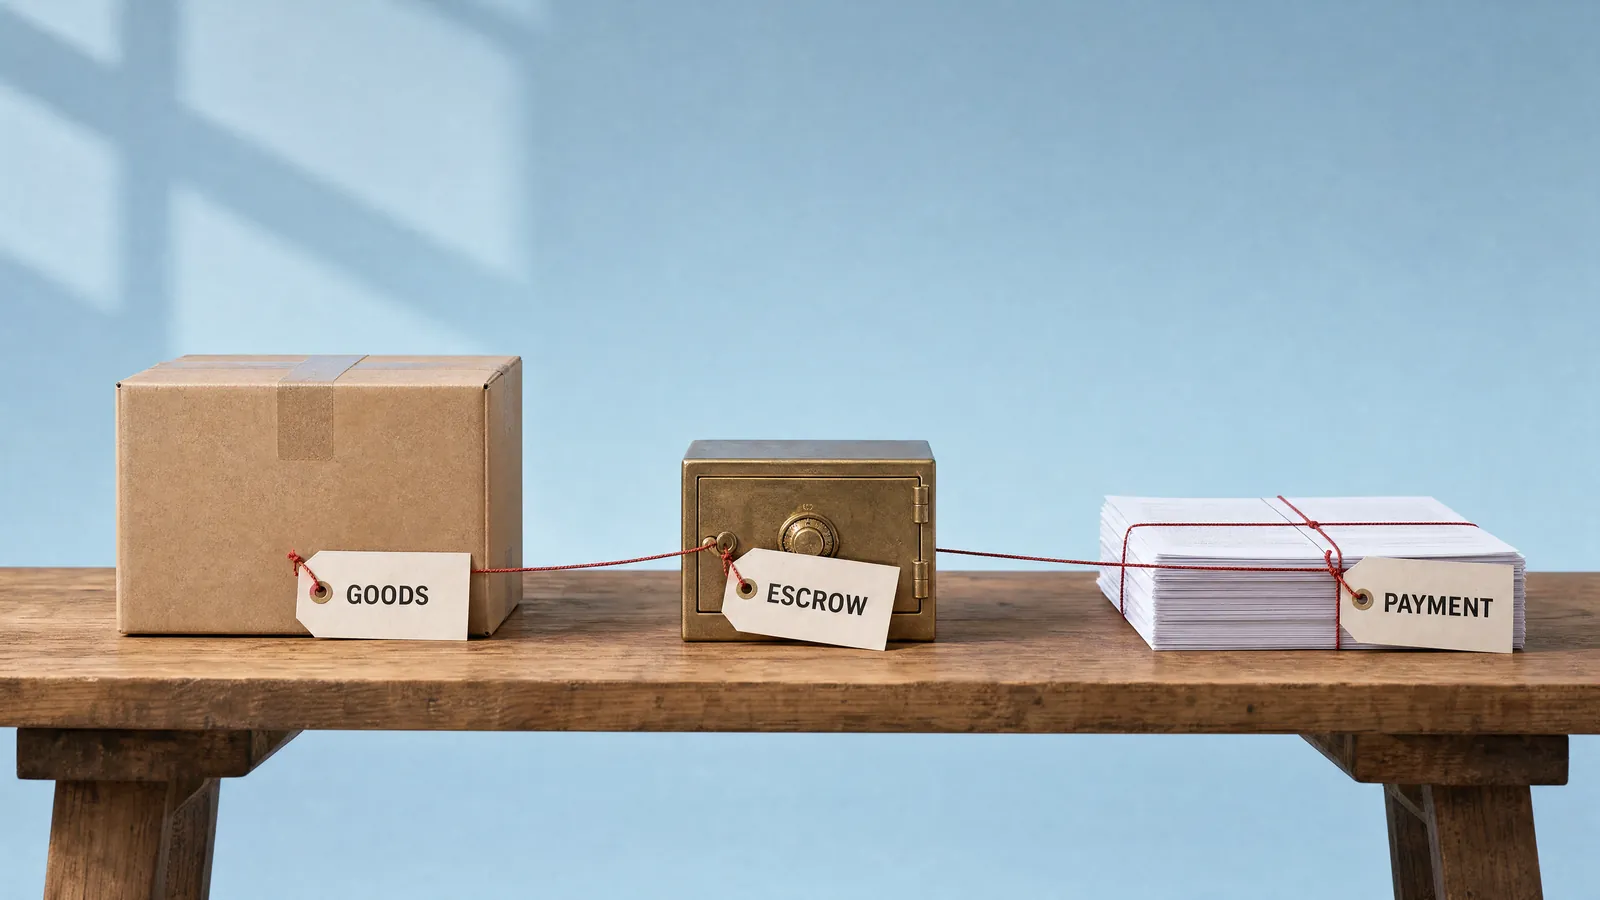
Le séquestre, ou compte séquestre (escrow en anglais), est un dispositif dans lequel un tiers garde l'argent de l'acheteur jusqu'à ce que les conditions écrites dans une convention de séquestre soient remplies, puis paie le vendeur. Le Trade Finance Guide de l'International Trade Administration, l'agence du commerce extérieur américaine, le décrit comme un service qui permet à l'exportateur et à l'importateur de protéger une transaction « en plaçant les fonds entre les mains d'un tiers de confiance jusqu'à ce qu'un ensemble de conditions précises soit rempli » (notre traduction).
Pour le vendeur, le séquestre ressemble à un paiement d'avance : l'argent est engagé avant le départ de la marchandise, ce n'est pas une promesse de payer plus tard. La même agence le range d'ailleurs, sur sa page consacrée aux méthodes de paiement, parmi les options de paiement d'avance, de plus en plus utilisée « pour les petites transactions à l'export ». Pour l'acheteur, la différence avec un simple virement tient au fait que l'argent n'atteint le vendeur qu'une fois les conditions remplies.
Dans le modèle type décrit par ce guide, l'argent est libéré après la livraison : l'acheteur paie le prestataire, le vendeur expédie, l'acheteur dispose d'un délai pour inspecter et accepter la marchandise, et s'il n'est pas satisfait, il doit la renvoyer en bon état au vendeur pour être remboursé. Renvoyer un conteneur de stock à travers plusieurs frontières est rarement une solution réaliste. Dans une affaire de stock, la condition qui compte le plus est donc une inspection indépendante dans l'entrepôt du vendeur, avant l'expédition. Le guide précise que les frais du prestataire peuvent être payés par une seule partie ou partagés à parts égales entre l'exportateur et l'importateur.
Quels moyens de paiement international pour importer du stock ?
Le stock importé se paie en général de cinq façons : le paiement d'avance, le crédit documentaire, la remise documentaire, le compte ouvert ou le séquestre. Chacune répond différemment à la même question : qui porte le risque tant que personne n'a vérifié la marchandise ?
| Moyen de paiement | Fonctionnement | Risque pour le vendeur | Risque pour l'acheteur | Règles | Coût et effort |
|---|---|---|---|---|---|
| Paiement d'avance | L'acheteur paie, le plus souvent par virement, avant l'expédition. | Le plus faible | Le plus élevé : la marchandise peut ne jamais partir | Le seul contrat de vente | Faible : un virement |
| Crédit documentaire (crédoc) | La banque de l'acheteur s'engage à payer le vendeur contre des documents conformes au crédit. | Faible si les documents sont conformes ; une irrégularité peut bloquer le paiement | Faible sur le papier, mais la banque contrôle des documents, pas la marchandise | RUU 600 de la CCI (UCP 600) | Élevé : frais bancaires et documents exacts |
| Remise documentaire | Les banques remettent les documents d'expédition à l'acheteur contre paiement (D/P) ou contre son engagement de payer à une date fixée (D/A). | Moyen à élevé : les banques ne garantissent pas le paiement | Moyen : il paie sur documents, sans contrôle de la marchandise | RUE 522 de la CCI (URC 522) | Moins cher qu'un crédit documentaire |
| Compte ouvert | Le vendeur expédie et l'acheteur paie plus tard, aux conditions convenues. | Le plus élevé | Le plus faible | Le seul contrat de vente | Faible |
| Séquestre | L'acheteur paie un tiers, qui libère l'argent quand les conditions convenues sont remplies. | Faible dès que l'argent est déposé | Faible si les conditions de libération sont bien écrites | La convention de séquestre, les conditions du prestataire et le droit qui les régit | Moyen : les frais du prestataire et une convention à négocier |
L'International Trade Administration résume les extrêmes sur sa page consacrée aux méthodes de paiement. Le paiement d'avance permet au vendeur d'éviter le risque de crédit, puisqu'il est payé avant le transfert de propriété de la marchandise, mais c'est « l'option la moins attrayante pour l'acheteur ». Le compte ouvert est « l'une des options les plus risquées pour un exportateur ». La remise documentaire se situe entre les deux : elle n'offre « aucun processus de vérification et un recours limité en cas de non-paiement », mais elle coûte en général moins cher qu'un crédit documentaire (citations traduites par nos soins). Selon les règles de la Chambre de commerce internationale pour les encaissements, les RUE 522 publiées en 1995, les banques n'examinent même pas les documents.
Le paiement n'est qu'une ligne de la checklist pour acheter des lots de marque ; les autres portent sur le vendeur, la liste, l'inspection et le coût rendu.
En quoi le séquestre diffère-t-il du crédit documentaire ?
Le séquestre et le crédit documentaire tiennent tous deux l'argent de l'acheteur à l'écart du vendeur tant qu'une condition n'est pas remplie, mais ils ne vérifient pas la même chose. Le crédit documentaire paie contre des documents ; le séquestre paie contre les conditions de la convention, qui peuvent inclure une inspection réussie de la marchandise elle-même.
Le crédit documentaire est l'engagement d'une banque, pris pour le compte de l'acheteur, de payer le vendeur dès que les conditions du crédit sont remplies, ce qui se vérifie par la présentation de tous les documents exigés (International Trade Administration). Les règles de la Chambre de commerce internationale pour ces crédits, les RUU 600 (UCP 600 en anglais), comptent 39 articles et régissent les opérations de crédit documentaire dans le monde entier ; la révision actuelle est entrée en vigueur le 1er juillet 2007. Le métier de la banque est d'examiner des papiers. Comme le dit le Trade Finance Guide, dans un crédit documentaire, « les banques traitent uniquement des documents, pas des marchandises ». Un certificat d'inspection peut figurer parmi les documents exigés, mais la banque contrôle le certificat, pas le stock. Le même guide prévient que le crédit documentaire laisse place à des irrégularités qui peuvent faire échouer le paiement à l'exportateur, et le qualifie de méthode relativement coûteuse en frais de transaction.
| Séquestre ou crédit documentaire | Crédit documentaire | Séquestre |
|---|---|---|
| Qui s'engage à payer | La banque de l'acheteur | Un tiers qui détient l'argent déjà déposé par l'acheteur |
| Ce qui déclenche le paiement | Des documents conformes au crédit | Les conditions de la convention de séquestre, par exemple une inspection réussie et le connaissement |
| Règles | RUU 600 de la CCI | La convention de séquestre, les conditions du prestataire et le droit applicable |
| Qui regarde la marchandise | Personne à la banque : elle lit des documents | Celui que la convention désigne, par exemple un inspecteur indépendant |
| Mise en place | Une demande à la banque de l'acheteur, des frais bancaires, des documents qui doivent concorder exactement | Une convention avec le prestataire et ses frais |
Le crédit documentaire suit les RUU 600 de la CCI et la remise documentaire les RUE 522, alors qu'un séquestre suit le contrat, les conditions propres du prestataire et le droit qui les régit : la protection tient à la convention et à la réglementation à laquelle le prestataire est soumis. Avant de passer par un compte séquestre pour une opération internationale, posez ces questions au prestataire :
- Qui vous réglemente ? Vérifiez ensuite la réponse dans le registre public du régulateur : en France, le registre REGAFI de l'ACPR (Banque de France) ; au Royaume-Uni, le Financial Services Register de la FCA, registre public des entreprises agréées par la FCA ou la PRA.
- Où est mon argent pendant l'attente ? Il doit être tenu à part de l'argent du prestataire lui-même.
- Qu'est-ce qui le libère exactement ? Un rapport d'inspection favorable, le connaissement, une acceptation signée, une date : et qui valide.
- Que se passe-t-il si l'inspection échoue ou si nous sommes en désaccord ? Qui tranche, et combien de temps l'argent reste bloqué.
- Qui paie les frais, et quand ? Y compris si l'affaire ne se fait pas.
Le séquestre règle un problème de confiance, pas de trésorerie. Un acheteur qui a besoin de temps pour payer, plutôt que d'une preuve avant de payer, cherche en réalité un financement ; une piste est le financement mourabaha du stock.
À quoi sert un connaissement « à ordre » pour le paiement ?
Un connaissement à ordre transforme une marchandise en mer en un papier que l'on peut retenir jusqu'à l'arrivée de l'argent. Le connaissement est le document que le transporteur émet pour une marchandise expédiée par mer, et il remplit trois fonctions : selon le UK P&I Club, c'est la preuve du contrat de transport, un reçu de la marchandise et un titre représentatif de la marchandise. La même note ajoute qu'un destinataire qui ne présente pas le connaissement au transporteur ne devrait pas pouvoir retirer la marchandise.
« À ordre » désigne ce qu'indique la case du destinataire. Au lieu de nommer l'acheteur, le connaissement rend la marchandise livrable à ordre, et le droit sur elle passe quand l'original est endossé et remis, un peu comme on endosse un chèque. Le droit américain, par exemple, tient un connaissement pour négociable lorsqu'il indique que la marchandise doit être livrée à l'ordre d'un destinataire (49 U.S.C. 80103). En droit anglais, l'article 2 du Carriage of Goods by Sea Act 1992 donne au porteur légitime d'un connaissement tous les droits d'action nés du contrat de transport, comme s'il avait été partie à ce contrat.
Conséquence pratique : celui qui détient l'original endossé contrôle la livraison, et c'est pourquoi les conditions de paiement s'organisent autour de ce document. Un vendeur qui garde l'original jusqu'au paiement du solde garde la main sur la marchandise ; un acheteur qui ne paie que contre le connaissement et un certificat d'inspection paie une marchandise contrôlée et chargée. Qui réserve le navire, et donc qui reçoit le connaissement du transporteur, dépend de l'Incoterm du contrat : voyez quel Incoterm convient à un lot de stock.
Pourquoi le séquestre est-il rare dans le stock vendu au Moyen-Orient ?
Le séquestre est rare dans les affaires de stock que nous voyons entre vendeurs européens et acheteurs du Golfe, d'Irak et du Levant : dans nos affaires, aucun séquestre n'a encore été utilisé. Nous n'avons trouvé aucune statistique de marché sur son usage dans la région : c'est notre expérience, pas une enquête.
L'habitude explique l'essentiel. Des deux côtés, on connaît l'acompte, le virement et le crédit documentaire ; sur une affaire en cours, l'étape suivante est justement la documentation bancaire qu'exige un crédit documentaire. Les prestataires de séquestre pour des marchandises transfrontalières sont des noms moins familiers, et même aux États-Unis, le Trade Finance Guide note que ce service est surtout proposé par un petit nombre de prestataires financiers non bancaires en ligne.
La confiance fait le reste. Un nouveau fournisseur veut tout d'avance ; un nouvel acheteur veut payer après livraison, ou seulement un acompte, et un acheteur qui en est à sa première affaire peut demander l'ouverture d'un compte séquestre pendant que le fournisseur exige le paiement intégral d'avance. Quand personne ne veut faire le premier pas, l'affaire s'enlise. Nous avons expliqué pourquoi personne ne veut faire le premier pas dans une affaire transfrontalière, et ce que coûte l'attente.
Comment fonctionne une affaire avec acompte, inspection et solde
Une affaire avec acompte, inspection et solde coupe le prix en deux et lie la seconde partie à la preuve que la marchandise existe, a été contrôlée et a été expédiée. C'est le compromis qui a permis de conclure nos affaires entre acheteurs et fournisseurs qui ne se connaissaient pas :
- Acompte. L'acheteur verse un acompte pour réserver le lot. Son montant dépend de la façon dont les deux parties se connaissent déjà.
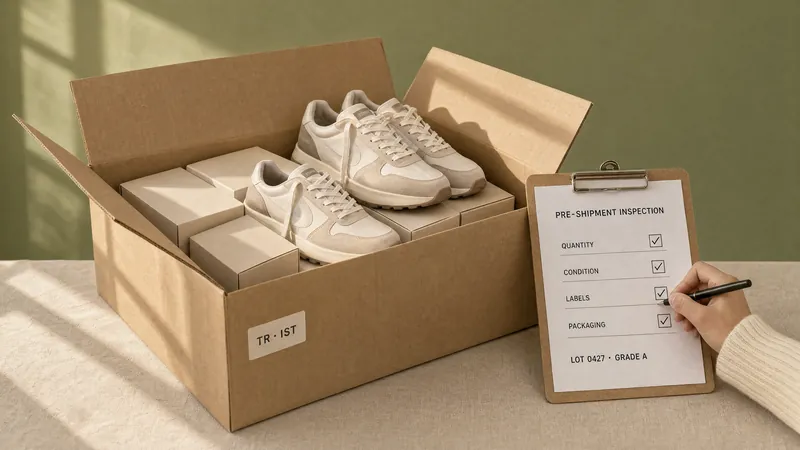
- Inspection et expédition. Un inspecteur indépendant contrôle la marchandise dans l'entrepôt du fournisseur et délivre un certificat d'inspection ; le fournisseur expédie et fournit le connaissement.
- Solde. À réception du connaissement et du certificat d'inspection du tiers, l'acheteur paie le solde.
- Libération. L'entrepôt du fournisseur dans le pays de destination ne libère la marchandise qu'une fois le solde intégralement payé.
Ce montage fonctionne parce que chacun cède un peu. Le fournisseur expédie avant d'être entièrement payé, mais garde la marchandise sous contrôle à destination. L'acheteur verse un acompte à une société qu'il ne connaît pas, mais ne paie le solde que contre une marchandise contrôlée. Ses faiblesses sont tout aussi claires : l'acompte lui-même n'est pas protégé, le fournisseur se retrouve avec du stock à l'étranger si l'acheteur se désiste, et dans nos affaires l'argent allait directement de l'acheteur au fournisseur sans jamais passer par nous, si bien que personne au milieu ne le détenait pendant un désaccord. Changer ce dernier point, c'est la raison d'être de Straiit.
Comment Straiit protège les deux parties
Straiit protège les deux parties en se plaçant entre elles comme contrepartie unique et vérifiée. Nous vérifions acheteurs et vendeurs avant qu'ils ne traitent. L'acheteur paie Straiit d'avance ou sous séquestre auprès d'un prestataire réglementé, la marchandise est inspectée par un tiers avant que le vendeur soit payé, et nous faisons avancer les documents jusqu'à la libération de la marchandise.
Le vendeur traite avec un argent engagé avant le départ de la marchandise ; l'acheteur fait un paiement qui n'atteint le vendeur qu'après une inspection réussie. Straiit n'est pas encore ouvert. Vous achetez ? Dites-nous ce qu'il vous faut. Vous vendez ? Inscrivez-vous sur la liste d'attente.
Les questions qu'on nous pose
Le séquestre est-il plus sûr qu'un crédit documentaire pour un lot de stock ?
Le séquestre peut être plus sûr pour l'acheteur quand ses conditions de libération incluent une inspection indépendante réussie, car dans un crédit documentaire la banque contrôle des documents et jamais la marchandise. Le crédit documentaire donne au vendeur l'engagement de payer d'une banque, selon les règles RUU 600 de la CCI, ce que le séquestre ne lui donne pas. Le choix le plus sûr dépend du risque qui vous inquiète le plus.
Qui détient l'argent dans un séquestre international ?
Un prestataire de séquestre : un tiers qui doit être réglementé là où il exerce et garder votre argent à part du sien. Vérifiez-le dans le registre public du régulateur avant de verser quoi que ce soit. Sur Straiit, le séquestre est tenu par un prestataire réglementé.
Quand le vendeur est-il payé avec un séquestre ?
Le vendeur est payé quand les conditions de la convention de séquestre sont remplies. Dans le modèle décrit par l'International Trade Administration, c'est après que l'acheteur a inspecté et accepté la marchandise à la livraison ; pour un lot de stock, une inspection réussie dans l'entrepôt du vendeur et le connaissement forment une condition plus claire. Écrivez les conditions avant que quiconque paie.
Quelle différence entre remise documentaire et crédit documentaire ?
Dans une remise documentaire, les banques remettent les documents d'expédition à l'acheteur contre paiement ou engagement de payer, mais, comme le note l'International Trade Administration, elles ne garantissent pas le paiement comme dans un crédit documentaire. Avec un crédit documentaire, la banque de l'acheteur s'engage à payer si les documents exigés sont présentés et conformes. La remise documentaire coûte moins cher ; le crédit documentaire protège mieux le vendeur.
Straiit utilise-t-il le séquestre ?
Oui. Sur Straiit, l'acheteur paie Straiit d'avance ou sous séquestre auprès d'un prestataire réglementé, et la marchandise est inspectée par un tiers avant que le vendeur soit payé. Parmi les moyens de paiement international, c'est la formule que nous avons retenue pour que personne n'ait à payer un inconnu.
Hasti Ebrahimighosour est la fondatrice et CEO de Straiit. Depuis 2024, elle négocie du stock de marque entre des vendeurs en Europe et des acheteurs dans tout le Moyen-Orient. Elle a créé Veritariff, un outil de conformité douanière pour les tarifs, les règles d'origine et les formalités, et étudie le droit à UCL. En savoir plus sur Straiit